


Image by Unsplash
GHG Protocol's New Land Sector Standard Vol. 2: Are Forest Carbon Removals a Result of Corporate Activity? Guidance Release and Request for Information Bring the Debate to Its Core
Updated by 相川高信 on October 08, 2026, 10:21 PM JST
Takanobu AIKAWA
PwCコンサルティング合同会社
PwCコンサルティング合同会社 PwC Intelligence シニアマネージャー/森林生態学および政策学をバックグラウンドに、林野庁や地方自治体の森林・林業分野の調査・コンサルティングに幅広く従事。特に欧米先進国との比較から、国内における林業分野の人材育成プログラムや資格制度の創設に貢献した。東日本大震災を契機に、バイオマスエネルギーを中心とした再生可能エネルギーの導入のための調査・研究に従事。FIT制度におけるバイオマス燃料の持続可能性基準の策定に参画。2024年7月より現職にて、気候変動を中心にサステナビリティ全般の活動をリードしている。京都大学大学院農学研究科において森林生態学の修士号、北海道大学大学院農学研究院において森林政策学の博士号を取得。
2026年6月3日掲載のコラムで筆者は、GHGプロトコルの「土地セクターおよび除去基準(Standard)」について解説した。その後、6月末に同基準を具体的に運用するためのガイダンス(Guidance)が公表されたことにより、企業の森林炭素会計を巡る議論が、筆者の想定以上に具体化していることが分かってきた。
「基準」には「林業セクターは除外される」と繰り返し記述されており、筆者の前稿でもそのように説明した。しかし、「ガイダンス」を読むと、企業が行う人工林林業はすでに対象に含まれていると捉えるべきであることが分かる。しかも、森林のままであっても、天然林を伐採しての人工林への転換など質的な変化を伴う場合は土地利用変化と見なされる。これは、日本のFIT制度などで用いられてきたLCA計算の考え方よりも踏み込んだ方法である。
また、同じく6月末から、2027年2月1日を締め切りとして、林業セクター基準への意見募集が始まっている。これまでは、成長中の森林による二酸化炭素(CO2)吸収を企業の森林管理活動によるものと見なすのが一般的であった。これに対し、新しい林業セクター基準では、人為的な活動の効果を厳密に切り分け、森林によるCO2吸収を自然のプロセスと捉え、CO2吸収を企業に帰属させるべきではないという考え方が提案されている。
この意見募集は、企業の森林炭素会計を巡る議論の核心に関わる。本稿では、前半で土地セクターガイダンスのうち人工林林業に関する部分を解説し、後半で現在意見募集が行われている林業セクター基準の主要論点を整理する。
前稿で書いたように、土地セクター基準は林業セクターを除外している。表紙には、「これは林業には適用されない(It does not apply to forestry)」と書かれている。しかし、その後公表されたガイダンスをよく読むと、少なくとも、人工林林業(Plantation forest)は、農業の一形態としてすでに対象となっていたことが分かる。
ただし、ここで主に想定されているのは、日本で一般的なスギ・ヒノキなどの在来樹種の人工林林業ではない。ユーカリやポプラなど林業目的で選抜・開発された単一樹種を大規模に栽培する林業形態である。
こうした人工林からの収穫物は、実態として製紙原料に用いられることが多いため、木材(timberやwood)ではなく、繊維(fiber)と呼ばれることが多い。土地セクター基準には繊維が対象となることも記されていたが、分類には綿花なども含まれる。そのため、この記述だけで林業も対象になるとは読み取れなかった。
さらにガイダンスでは、このような人工林林業のGHG会計に重要な影響を与える計算方法が採用されている。
まず、過去20年の間に、天然林から人工林への転換を行った場合、土地利用変化(Land use change)が起こったとし、炭素蓄積の変化量を20年間で割り戻して計上することを求めている。これまでのLCA計算における土地利用変化は、森林を伐採して農地へ転換する場合のみを対象としてきた。それに対して、天然林から人工林への転換は、同じ森林というカテゴリ内での変化であることから、土地利用変化と見なすことはなかった。しかし、こうした計算方法では天然林伐採と人工林転換への抑止につながらないという批判があり、今回のGHGプロトコルは一歩踏み込んだ決定を下したものと考えられる。また、過去20年間の転換まで遡及適用を行う、厳しい対応になった。
また、前稿でも解説したように、土地炭素リーケージの指標として、炭素機会費用(Carbon Opportunity Cost)を計算する必要がある。これは、ある土地を現在の用途に使うことで失われる、代替的な土地利用による炭素貯蔵の機会を評価する指標である。この計算は「高リスクな活動」を行った場合にのみ求められるが、ガイダンスによって、計算が必要となる具体的なケースが明確になった(図表1)。
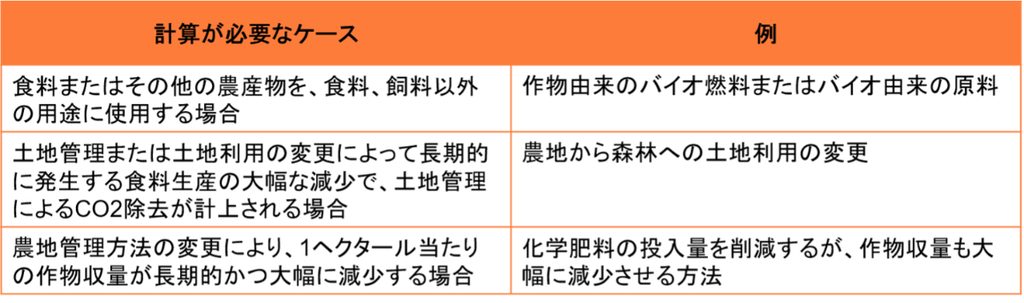
これを見ると、基本的には既存の食料生産に影響を与えるケースが想定されていることが分かる。一方で、前稿で書いたような、木材における既存用途から新規用途への切り替えなど森林バイオエコノミー活動への言及はないが、引き続き注視が必要であろう。
その他、林業と関係するところでは、「農地から森林への土地利用の変更」が行われた場合が含まれるが、「そのような変更が食料生産の長期的な持続可能性を向上させるために行われる場合は除く」とただし書きがついている。そのため、生産性の低い農地の一部を防風・防砂林などに転換することは認められるものと考えられる一方、炭素貯蔵のための新規植林がどのように判断されるかは不明である。
土地セクターのガイダンスの公表と同時に、GHGプロトコルが林業セクター基準についての情報募集(Request for Information)を開始したことが重要である。「土地セクター基準の将来の版は、林業が含まれる可能性がある(Future versions of this Standard may include forestry)」とあるように、GHGプロトコルは今回の議論を通じて論点を整理し、将来的に林業セクターを土地セクター基準へ組み込むことを目指していると考えられる。
GHGプロトコルにおける森林炭素会計の検討は2024年12月から始まり、2025年の6月には素案がまとまっていた。この素案には、管理地代理指標プラス(MLP+:Managed Land Proxy Plus)と活動基準計算(ABA:Activity-Based Accounting)という、異なる思想に基づく二つの方法が併記されていた。今回の情報収集でも、この二つの計算方法について、企業だけではなく環境団体などからも根拠や意見を募集し、合意形成の糸口を探るものとみられる。
MLPは聞き慣れない言葉かもしれないが、実際には現在、ほとんどの企業や国が採用している炭素会計方法だといってよい。IPCC(気候変動に関する政府間パネル)が策定したガイドラインを踏襲したもので、企業が所有・支配する管理林、または企業の調達に帰属する生産林で生じた年間の炭素ストックの物理的な変化を計算する方式である(図表2左)。
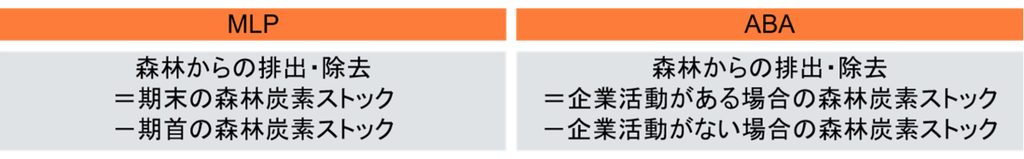
名称に「プラス」が付くのは、従来のMLPに加えて、森林管理、保全、植林などの介入が、反実仮想と比べてどのような影響を与えたかについても、別途報告することが提案されているからである。
一方、ABAは、企業による伐採、森林管理、木材利用が実際に炭素ストックをどれだけ変化させたかを、「当該活動が行われなかった場合」の仮想ベースラインと比較して計算する方法だ(図表2右)。つまり、森林全体の年間炭素収支ではなく、伐採・植林・施業・木材利用という企業が行う特定の活動が大気中炭素に与える追加的影響のみを評価するものである。
ABA方式を採用すると、企業の所有林において樹木が成長する過程で、いわば「自然に」吸収していたCO2を、企業活動の成果として計上することはできなくなる。特に海外の植林地では、現地政府の規制によって大面積の保護エリアを確保することが求められる場合がある。このため、企業が保有・管理していても、具体的な活動による追加性を示せない保護エリアについては、その炭素固定量が計上できなくなる恐れがある。
両者の違いは、企業が管理する森林の炭素動態をどう捉えるかという核心的な問いを反映している。つまり、前者のMLP+が企業のGHGインベントリを物理的な炭素収支として捉えるのに対して、後者のABAでは企業活動がなかった世界との差分として捉えようとしている。
もちろん、生物多様性保全や水源かん養など他の生態系サービスについては制限を受けるものではないが、同様の考え方が適用されれば、「コストをかけて所有しているだけ」になりかねない。そのため、この議論は、将来の林業セクターのあり方、特に生態系サービスのマネタイズの可能性に大きく影響を与える核心的な議論だと考えている。意見募集は2027年2月まで広く世界的に行われるが、日本においても活発な議論が期待される。(PwCコンサルティング合同会社 PwC Intelligence シニアマネージャー 相川高信)
※参考文献
・ 相川高信(2026)「GHGプロトコルの新しい土地セクター基準『バイオマスは無条件には炭素中立と認められない』が森林循環経済に及ぼす機会とリスク」
・ 相川高信(2025)「人工林林業はネイチャーポジティブなのか? COP30に合わせて公表された森林自然資本プロジェクト中間レポートを読み解く」
・ GHG Protocol (2026a) “Land Sector and Removals Standard. Version1.1”
・ GHG Protocol (2026b) “Land Sector and Removals Guidance. Version1.0”
・ GHG Protocol (2026c) “Forest Carbon Accounting Request for Information”
・ GHG Protocol (2025a) “FCA Quantification Approach – Activity Based Accounting (ABA)”
・ GHG Protocol (2025b) “FCA Quantification Approach – Managed Land Proxy Plus (MLP+)”
